Desertec 2.0? Europas 170-Milliarden-Euro-Wette auf H2 aus Algerien
Über diese ca. 3300 km lange Route soll H2, welcher in Algerien und Tunesien erzeugt werden soll, über Italien nach Österreich und darüber hinaus nach Deutschland transportiert werden. Die geplante Erzeugungskapazität beträgt > 4 Millionen Tonnen H2/Jahr. In Italien sollen davon ca. 2,5 Mio. Tonnen, in Österreich ca. 0,165 Mio. Tonnen und in Deutschland ca. 1,4 Mio. Tonnen abgesetzt werden. Der Verbrauch in Österreich und der Transit nach Deutschland hat bedeutende Auswirkungen auf die zukünftige H2-Infrastruktur in Österreich. Um eine relativ kostengünstige H2-Infrastruktur in Österreich bereitstellen zu können ist es angedacht Teile der TAG- und WAG-Erdgasleitungen rechtzeitig auf H2-Transport umzustellen. Ebenso sind H2-Speicher in Österreich erforderlich. Stichwort: „Kapitaleffizienz“ = Tätigung der Investition in der richtigen Höhe zum richtigen Zeitpunkt.
Doch welcher Anstrengungen bedarf es in den anvisierten H2-Erzeugungsländern – bspw. Algerien – bzw. ist eine Realisierung dieses Gigaprojektes vor 2045 - 2050, selbst bei großer Zuversicht, machbar?
1. Gewaltiger Ausbau von Wind und Solar (PV)
Um > 4 Mio. Tonnen H2 in Algerien herstellen zu können ist eine Elektrolyseleistung von > 43 GW erforderlich. Um diese wahrhaft großen Anlagen dauerhaft mit grünem Strom versorgen zu können, benötigt man wegen der natürlichen Schwankungen von Sonne und Wind etwa die 2- bis 2,5-fache Menge an Stromerzeugungskapazität. Diese soll aus einer Kombination von PV – und Windkraftanlagen bereitgestellt werden. Dazu sind:
- Ca. 80 - 100 GW an Solar- und Windkraftanlagen in der Wüste zu errichten – eher 100 GW weil die spezifische Leistung von PV-Anlagen bei hohen Umgebungstemperaturen um ca. 0,4% je Grad Celsius über 25 °C abnimmt.
Der Vergleich: Algerien hatte zuletzt (Anfang 2026) erst wenige Hundert MW an Ökostrom installiert und plant bis 2035 den Ausbau auf 15 GW. Ein Sprung auf 100 GW dauert Jahrzehnte.
2. Verfügbarkeit bzw. Bau der Elektrolyseur-Technik
Ein einzelnes Projekt mit 43 GW würde die derzeitigen globalen Lieferketten komplett überlasten da:
die weltweite Elektrolyseurproduktionskapazität nur wenige Gigawatt beträgt;
Fachkräfte fehlen;
kritische Rohstoffe – wie bspw. Iridium oder Platin - noch nicht ausreichend vorhanden sind.
Somit würde so eine Anlage wahrscheinlich in modularen Blöcken (z.B. 5 GW-Schritte) errichtet werden. Unternehmen wie Siemens Energy planen angeblich die Produktion von Elektrolyseuren nach Algerien zu verlegen. Der Aufbau solcher Hightech-Fabriken vor Ort dauert mehrere Jahre.
3. Wasserknappheit in der Wüste sowie Lieferkettenherausforderungen
Elektrolyseure spalten Wasser (H₂O). Algerien ist jedoch ein sehr trockenes Land somit müsste man:
- riesige Meerwasserentsalzungsanlagen an der Küste bauen und das Wasser über viele Kilometer lange Pipelines in die Wüste zu den Elektrolyseuren pumpen. Für ein 43-GW-Elektrolyse-Projekt in Algerien benötigt man jährlich rund 40 Millionen Kubikmeter (m³) hochreines Wasser (was etwa 90 bis 100 Millionen m³ Meerwasser zur Entsalzung erfordert)
- Straßen, Häfen und Schwerlaststrecken für den Transport zehntausender Tonnen an Material (Rotorblätter, Transformatoren, Elektrolyse-Stacks) ertüchtigen bzw. neu bauen.
4. Verkabelung und Kompressoren
Der Strom aus den weit verstreuten Wind- und Solarparks muss über Hochspannungsleitungen „gesammelt“ werden. Die benötigte Fläche für Windkraft- und PV Anlagen entspricht ca. 3000 km2 – also in etwa der Fläche des Burgenlandes. Nach der H2-Produktion muss das Gas in Kompressorstationen verdichtet werden, damit es über den geplanten SoutH2 Corridor nach Europa strömen kann. Der Bau der Kompressorstationen dauert pro Station ca. 2 bis 3 Jahre. Natürlich kann man in parallel mehrere Kompressorstationen bauen aber dann bindet man noch viel mehr Fachkräfte und andere, benötigte, Ressourcen
5. Festlegung der Qualitätsanforderungen und Kostentragung
Bisher ist die erforderliche Wasserstoffreinheit noch nicht festgelegt worden – wie auch noch viele Änderungen der rel. Gesetze (siehe Projekt HyLaw) erforderlich sind. Diese Herausforderungen wurden bereits 2018 in Linz diskutiert – der diesbezügliche Fortschritt ist bisher eher verhalten.
Das Thema Cross Border Cost Allocation ist auch noch weit von einer Einigung entfernt.
6. Fazit
Wenn heute die politische Entscheidung getroffen und die Investition (schätzungsweise 120 bis 170 Milliarden Euro) beschlossen werden würde, zusätzlich die erste Überweisung eines ziemlich hohen Milliardenteilbetrages großen Teilbetrages morgen erfolgen würde, könnten die ersten großen Mengen – ca. 500 000 Tonnen Wasserstoff pro Jahr – anstatt der angedachten 4,1 Mio. Tonnen - nach etwa 8 bis 11 Jahren fließen. Diese 500 000 Tonnen würde de facto in Italien „hängen“ bleiben – also kein Wasserstoff nach Österreich strömen um in weiterer Folge in Österreich verbraucht bzw. nach Deutschland transitiert zu werden. Die vollen > 4 Mio. Tonnen H2 wären kaum vor 2045 bis 2050 im industriellen Dauerbetrieb verfügbar. In dieser Aussage ist schon viel Optimismus enthalten.
Für H2-Abnehmer sind die Kosten am Werktor anstatt der Levelized Cost of Hydrogen maßgeblich!
In Diskussionen betreffend Importpotenzialen werden oft die günstigen Solar- und Windbedingungen in Nordafrika ins Treffen geführt. Für industrielle Abnehmer in Österreich ist jedoch nicht der Preis am Elektrolyseur entscheidend, sondern der Preis am Werktor. Zwischen beiden liegen die Kompression in Algerien, der inneralgerische Transport, die Verbindung über Italien, Transport und Speicherung in Österreich sowie ein erforderlicher Gewinnaufschlag.
Die Vergleichsrechnung betrachtet drei Produktionspfade: Österreich, die algerische Mittelmeerküste und einen Standort in der Sahara. Alle Werte basieren auf Modellannahmen des Autors hinsichtlich spezifischen Investitionen, Wind- und PV-Volllaststunden in den jeweiligen Regionen, erwartbare Kompressions- und Transportkosten und - last but not least - auf länderspezifischen Kapitalkosten. Die Gegenüberstellung der Kosten soll die Größenordnungen sichtbar machen und ersetzt nicht eine bankfähige Projektkalkulation. Bei allen drei Pfaden wurde hinsichtlich Rahmenbedingungen – wie beispielsweise Kapitalkosten – ein zuversichtlicher Zugang gewählt.
Was die drei Standorte unterscheidet
1. Österreich: höherer Erzeugungspreis, kurze Kette
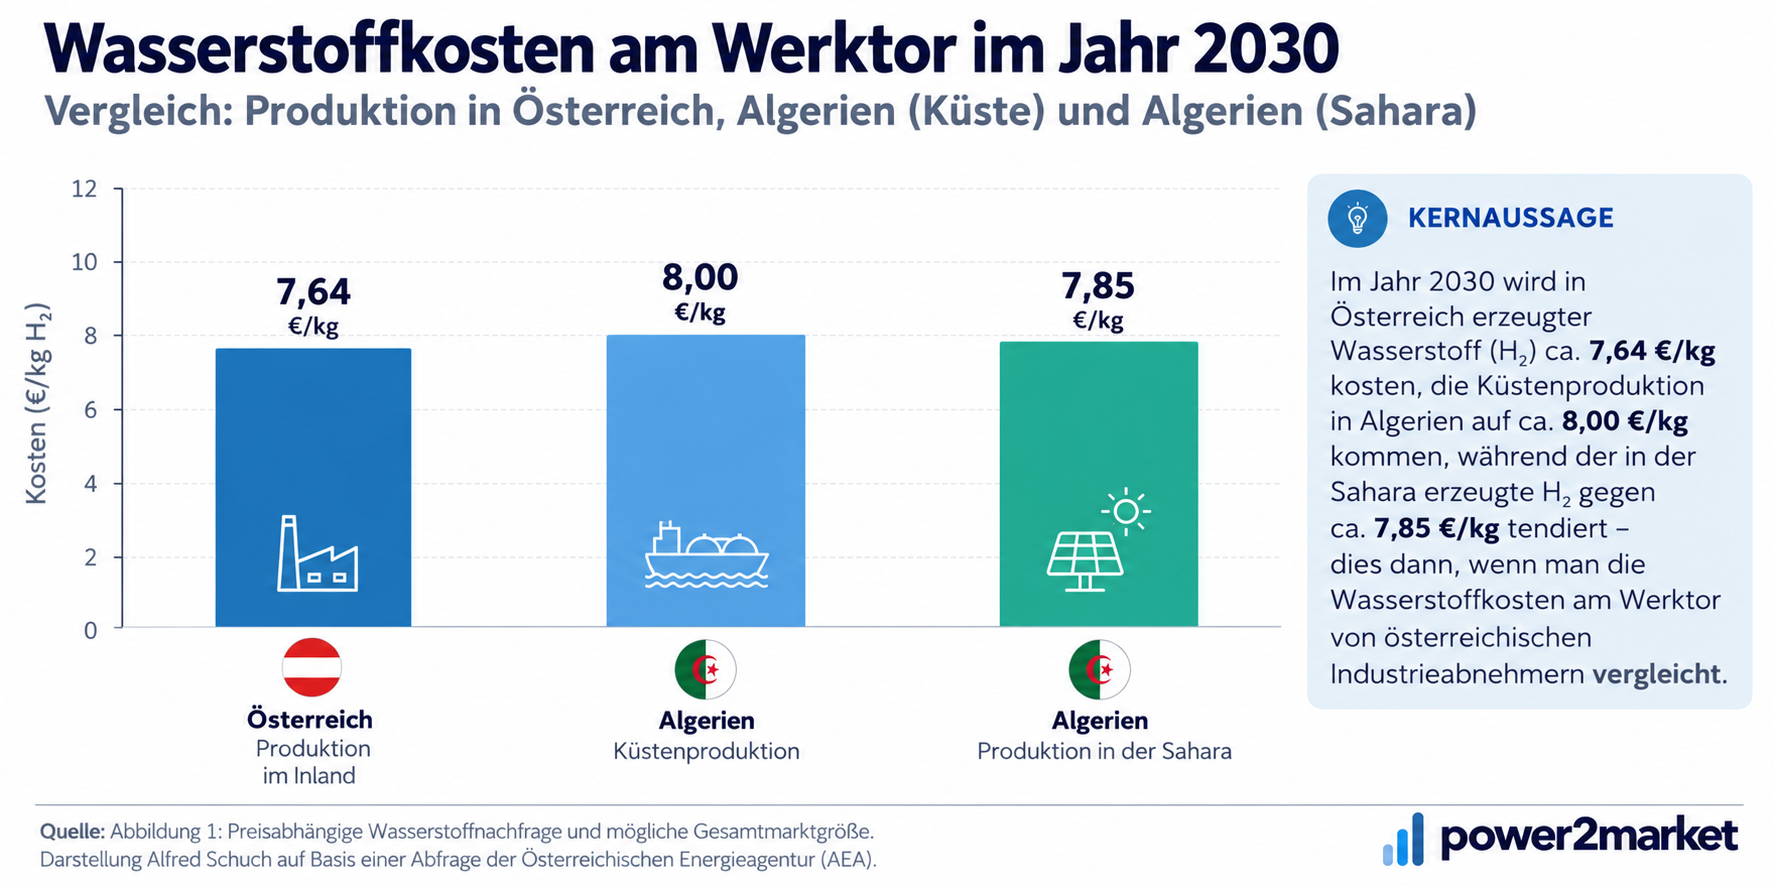
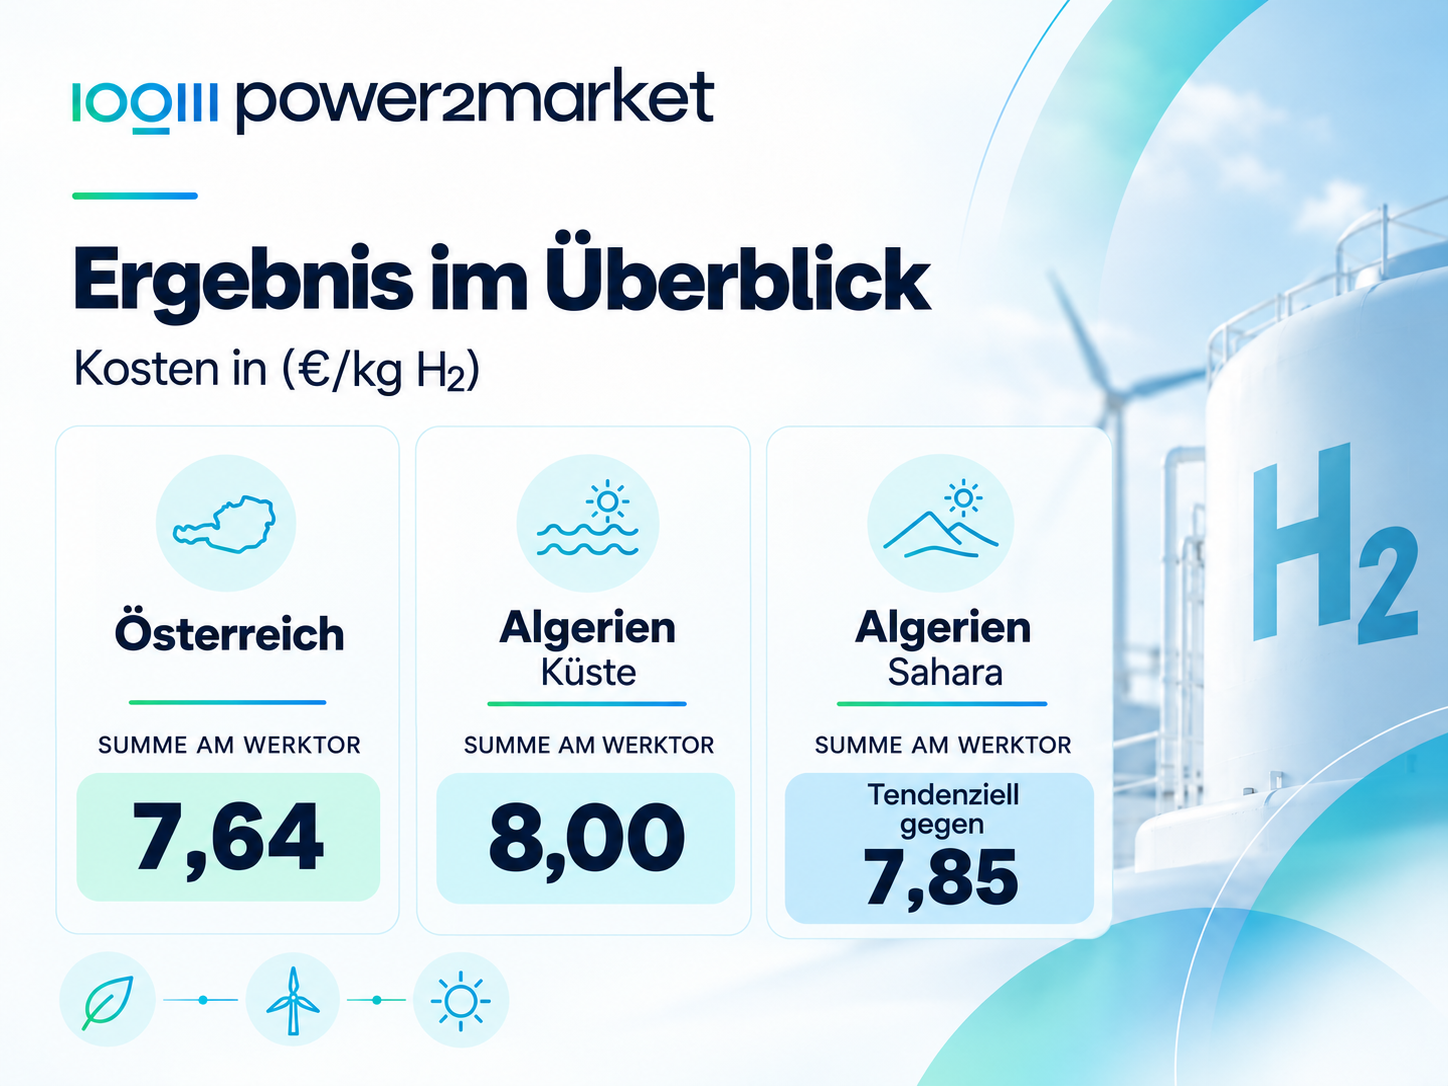
Die H2-Erzeugung in Österreich weist mit 6,32 €/kg zwar die höchsten reinen Gestehungskosten auf, jedoch entfallen die zusätzlichen Glieder einer internationalen Lieferkette. Unter Einbeziehung der Transport-, und H2-Speicherkosten und des Gewinnaufschlages ergibt die Modellrechnung Kosten von ca. 7,64 €/kg am Werktor.
2. Algerische Küste: logistisch einfacher, energetisch schwächer als die Produktion in der Sahara
Ein Standort nahe der Mittelmeerküste profitiert von der Nähe zum angedachten SoutH2-Corridor, relative günstiger Meerwasserentsalzung und besseren Straßen-/Wegebedingungen für inneralgerische Schwerlasttransporte und Aufbau eines Stromnetzes für die Anbindung der RES. Die angenommenen Volllaststunden sind jedoch niedriger als in der Sahara – hinsichtlich Windkraftanlagen sogar niedriger als in Österreich. Die Kalkulation kommt einschließlich der zusätzlichen Kostenblöcke für die Kompression in Algerien und Transit durch Italien auf ca. 8,00 €/kg am österreichischen Werktor.
3. Sahara: günstige Erzeugung, teure Verbindung und hohe Wasserkosten
Die viel höheren Wind- und Solarerträge in der Sahara – im Vergleich zu der Produktion in Österreich bzw. an der algerischen Küste - verbessern die Auslastung des Elektrolyseurs wesentlich. Jedoch müsste Wasser in der Sahara kostspielig bereitgestellt und der Wasserstoff über rund 1.200 km zur Küste transportiert werden. Einer der zentrale Unsicherheitsfaktoren ist die Auslastung der H2-Pipeline: diese müsste von Anfang an auf die Maximalleistung dimensioniert werden, obwohl die Auslastung in der Hochlaufphase deutlich geringer sein würde. In Abhängigkeit der Dauer der Ramp-up Phase ergeben sich hohe spezifische Transportkosten (hohe Kosten bei einer relative geringen Anzahl von Kostenträgern in der – wahrscheinlich langjährigen – Hochlaufphase)
Überprüfung der eigenen Kalkulationen
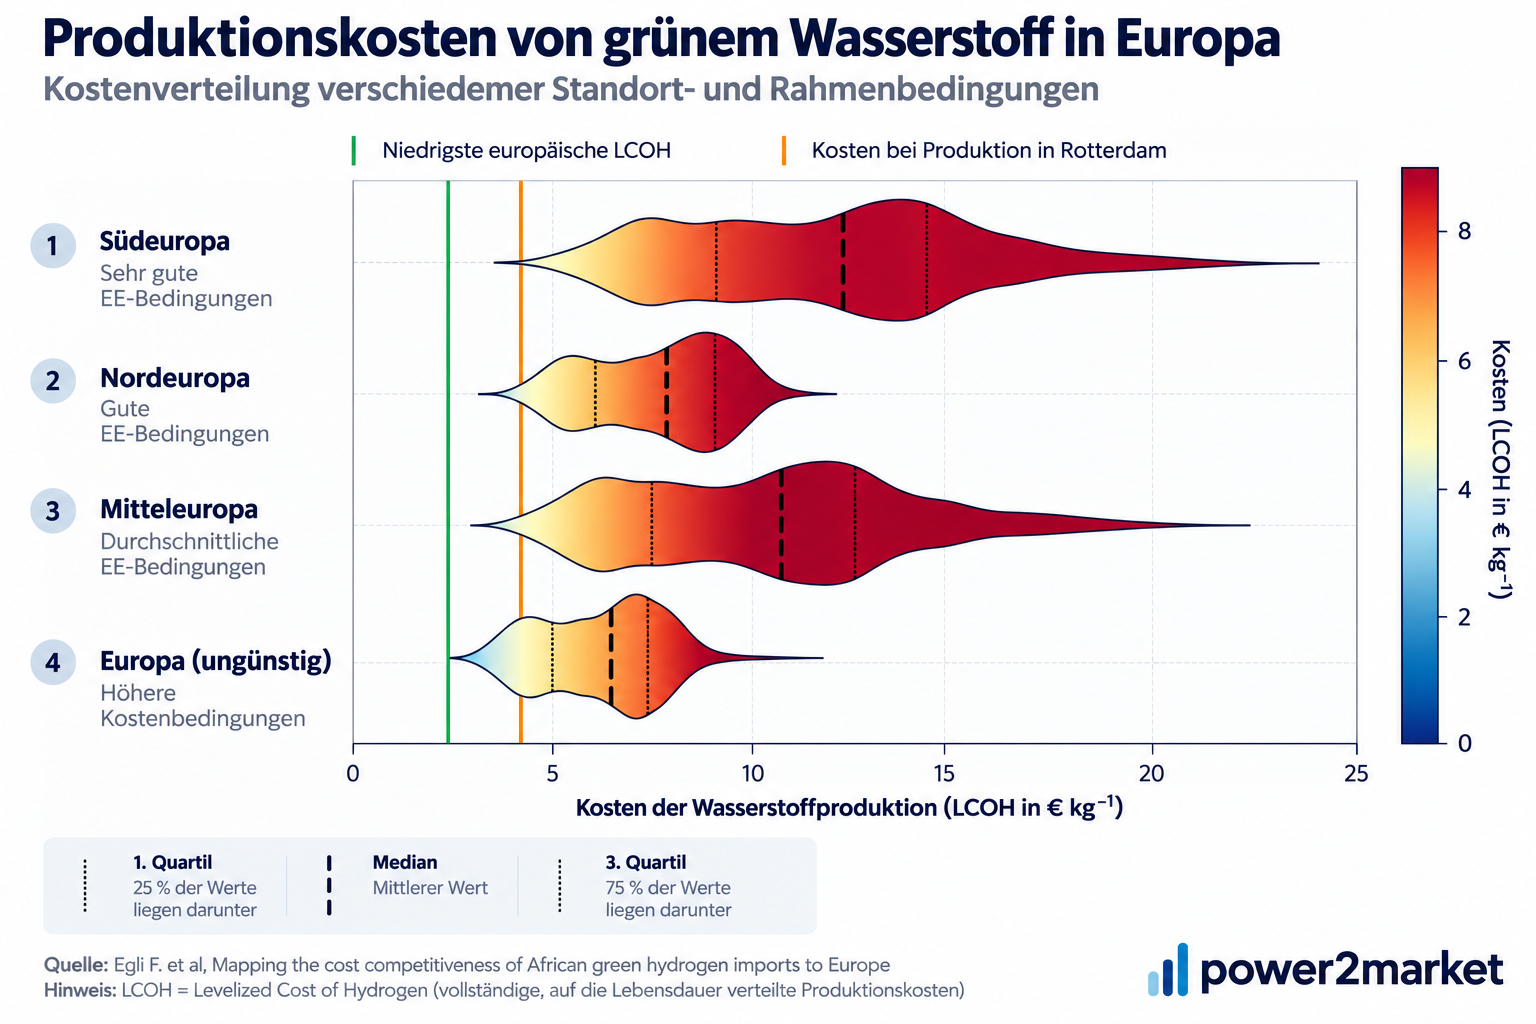
Um die Verlässlichkeit der oben genannten Kosten zu überprüfen, wurde ein Vergleich mit den Zahlen der Studie “Mapping the cost competitiveness of African green hydrogen imports to Europe”, erstellt durch Egli F. et al, erschienen in nature energy, angestellt.
Die Autoren (u. a. Forscher der TU München, University of Oxford, ETH Züric) modellierten Produktionskosten durch die Kombination von vier realistischen Finanzierungs- und Politik-Szenarien. Die Szenarien folgen aus der Kombination des Zinsumfeldes (hoch vs. niedrig) und politischen Maßnahmen bzw. Risikoabsicherungen (ohne Eingriffe vs. mit europäischen Preis- und Abnahmegarantien bzw. De-Risking).
Es sei angemerkt, dass die Kosten sich auf “Loco Rotterdam” beziehen folglich nicht die Transportkosten (“last mile), H2-Speicherkosten als auch keinen Gewinnaufschlag beinhalten. Die Ergebnisse zeigen, dass es einzelne (sehr wenige) Standorte gibt unter 5 EUR/Kg H2 produzieren können – wie erwähnt ohne die Last mile- H2-Speicherkosten und ohne Gewinnaufschlag. Der Großteil liegt aber – selbst im Szenario 4 (niedriges Zinsumfeld und starke politische Unterstützungsmaßnahmen bzw. Risikoabsicherungen) um 7,5 €/kg H2 – bei den anderen Szenarien weit darüber – unterstreicht damit die eigenen Kalkulationen.
Nachfrage und Flächenargument
Häufig wird die fehlende Flächenverfügbarkeit in Österreich als starkes Argument für die Importnotwendigkeit genannt. Wenn man sich die Preisabhängigkeit der H2-Nachfrage und die daraus resultierende Marktgröße – auf der Willingness to pay beruhend – ansieht, zeigt die nachstehend eingefügte Grafik eine Marktgröße von 3 – 5 TWh bei realistischen Preisen.
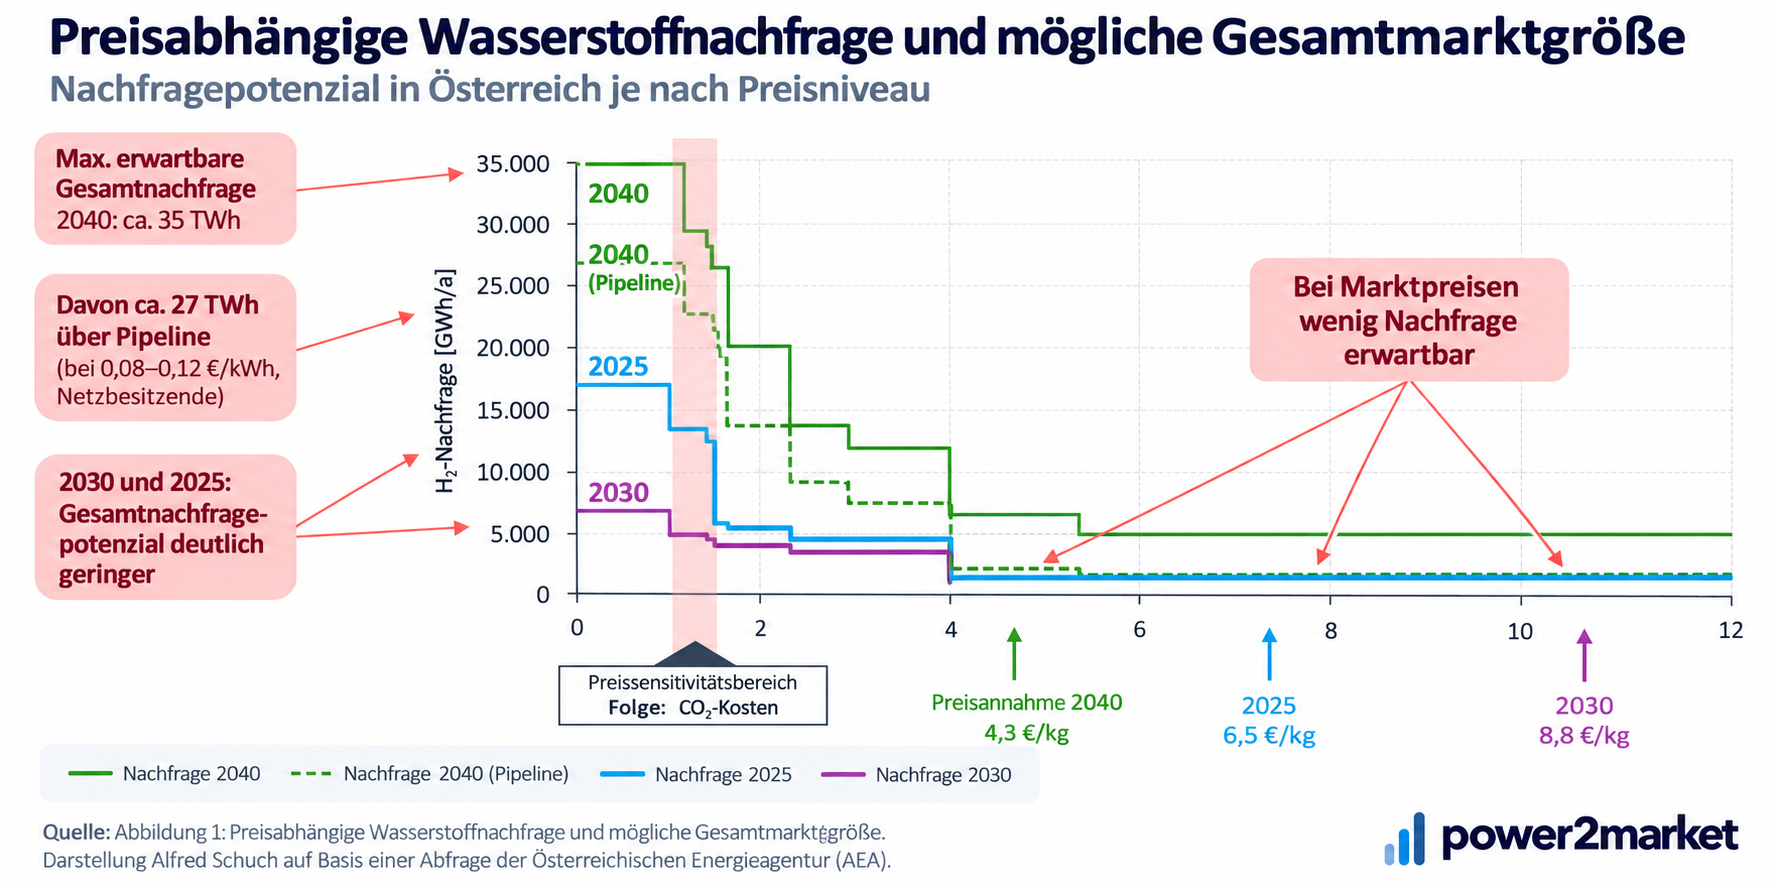
Daraus folgt, dass die für die Erzeugung von 3 – 5 TWh H2 benötigte Fläche grundsätzlich auch in Österreich bereitgestellt werden könnte.
Schlussfolgerung
Die Vergleichsrechnung zeigt, dass günstige Erzeugungsbedingungen in der algerischen Sahara sowie teilweise günstigere Produktionsbedingungen an der Nordküste in Algerien allein noch keinen Kostenvorteil am Werktor von österreichischen H2-Abnehmern garantieren. Der „Küstenfall“ liegt in der Vergleichsrechnung über der heimischen Produktion. Die Produktion in der algerischen Sahara liegt bei einer langsamen Ramp up Phase ebenfalls über der heimischen Erzeugung.
Um eine solide energiepolitische Entscheidung im Hinblick auf den Import von H2 aus Algerien treffen zu können, sind eine transparente Kalkulation, die Auslastungsprofile, Finanzierung, Kompression, Wasser, Speicher, Transport, Netzentgelte, technische Risiken und die zeitliche Entwicklung der Nachfrage gemeinsam zu betrachten. Diese Ergebnisse zeigen, dass der Anlauf zum Hochlauf mit der lokalen/regionalen Produktion asap starten sollte.
Es ist auch nicht von einer signifikanten Senkung der H2-Gestehungskosten bis 2040 - im Vergleich zu 2030 - auszugehen da die spezifische Investition für die Elektrolyseure mit 1000 €/kW in Algerien und € 1200/kW in Österreich bereits niedrig angesetzt wurden. Dies auch unter dem Aspekt der wahrscheinlich sehr langen Ramp-up Phase in Algerien.
Um 2040 signifikante H2-Mengen aus Algerien importieren zu können, müsste sofort mit dem Bau dieser Anlagen begonnen werden – d.h., dass mit den in naher Zukunft spezifischen Investitionen für die Elektrolyseure, Windkraft- und PV-Anlagen sowie für die Infrastruktur (Wasserstoff und Stromnetz) zu kalkulieren ist. Hinsichtlich Betriebskosten, die vorwiegend aus den Stromkosten bestehen, ist festzuhalten, dass die Preise für große Batteriespeicher sehr stark und schnell sinken. D.h., dass die Stunden mit negativen Strompreisen in Österreich bald wegfallen könnten dafür aber die Spitzenpreise in den Abendstunden auch gekappt werden würden. Da in Algerien das vorhandene Stromnetz keine großen Mengen an erneuerbarem Strom aufnehmen kann, müsste die Stromversorgung für die Elektrolyseure am Anfang als geschlossenes System konzipiert werden. Damit leiten sich die Strompreise aus den in naher Zukunft zu tätigenden Investitionen in die dafür erforderlichen Windkraft- und PV-Anlagen ab.
Ein Beitrag von Senior Energy Expert Alfred Schuch