Erdgas und LNG Analyse
Hohe asiatische Preise und niedrige europäische Speicherstände erhöhen die Wetterabhängigkeit im Winter
Aktuelle LNG-Marktsituation
Der globale LNG-Markt bleibt angespannt. Der JKM-Frontmonat 11 ging am Mittwoch mit einem Preis von 99,18 EUR/MWh aus dem Handel. Gegenüber der Vorwoche entspricht dies einem Anstieg von rund 8 % und dem höchsten Stand seit dem Dezember 2022. Gleichzeitig ist das verfügbare LNG-Angebot am Weltmarkt seit März netto weitgehend unverändert. Zusätzliche Mengen aus Katar oder den USA haben den Markt bislang nicht wesentlich entlastet. Damit fehlen weiterhin die erwarteten Angebotszuwächse der vergangenen zwei Jahre.
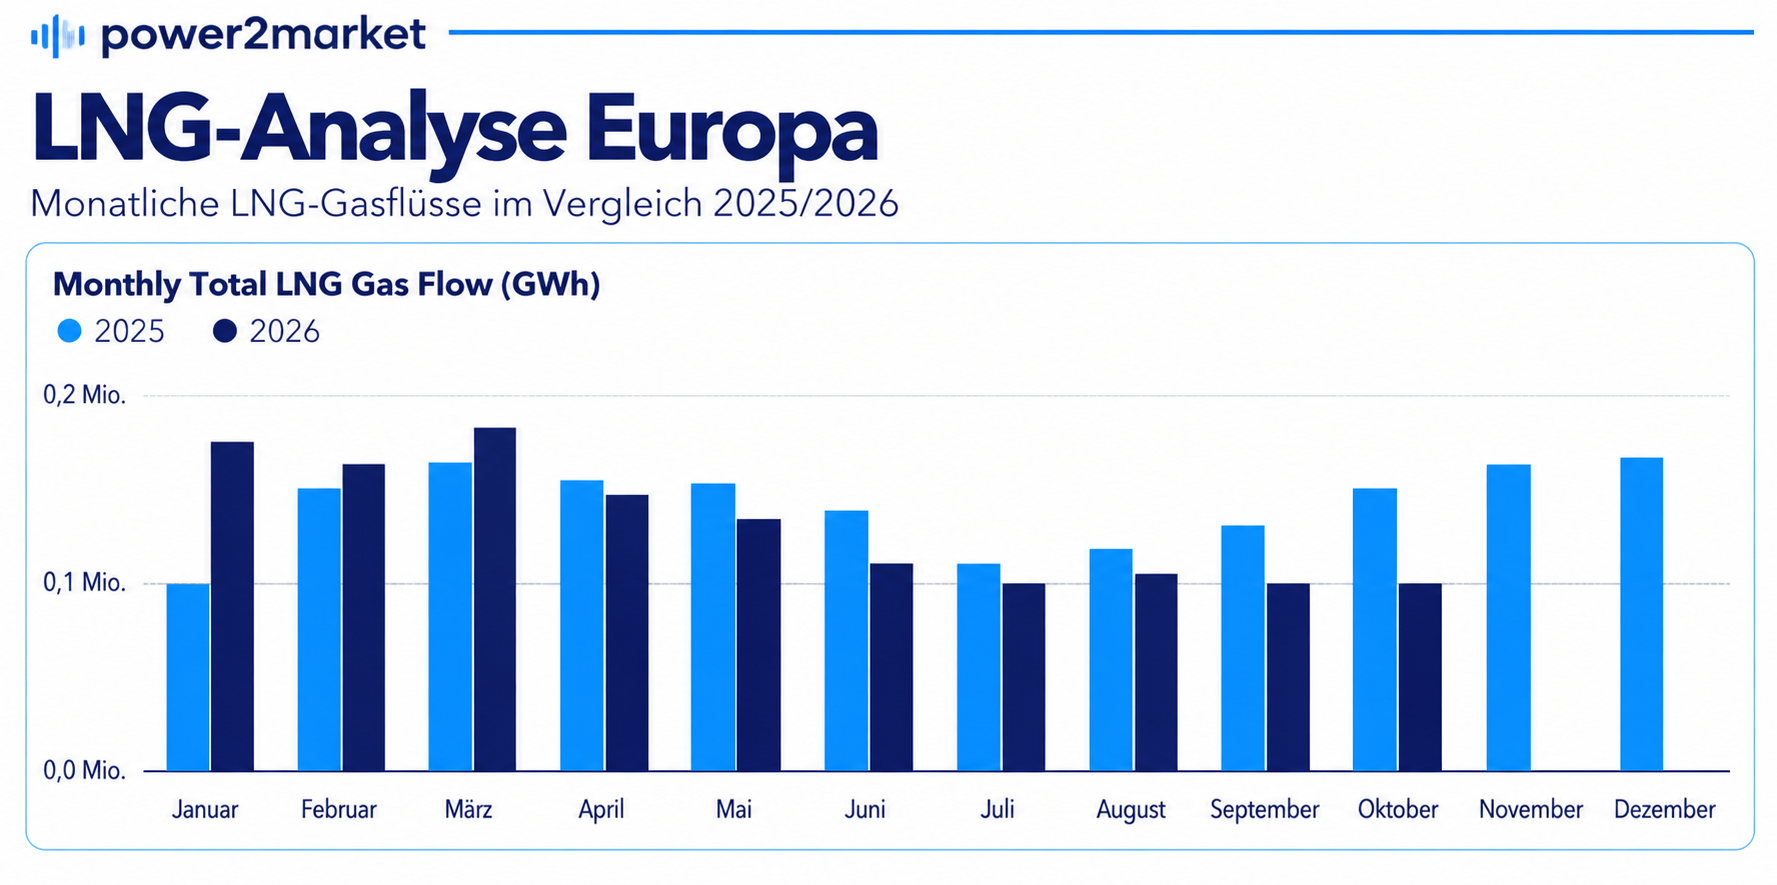
Für Europa trifft diese Situation auf vergleichsweise niedrige Speicherstände. Trotz für Oktober solider Einspeicherungen liegen die Speicher aktuell bei rund 75 % und dürften auf dem niedrigsten Stand seit 2013 in den November starten. Eine unmittelbare physische Knappheit erscheint angesichts vorhandener Mengen zwar unwahrscheinlich, die geringeren Reserven erhöhen jedoch die Abhängigkeit Europas von kontinuierlichen LNG-Zuflüssen während des Winters.
Auch die europäischen Gaspreise bleiben entsprechend volatil. Die vorliegenden Marktpreise bewegten sich zuletzt auf hohem Niveau, zeigten am Donnerstag jedoch teilweise deutliche Rückgänge. Die dünne Marktlage verstärkt dabei die Ausschläge, wobei die ausgewiesenen Preisniveaus nicht durchgehend tatsächlich am Markt gezahlt werden.
Einflussfaktoren
Auf der Nachfrageseite nimmt der Wettbewerb um LNG wieder zu. Asiens LNG-Importe dürften gegenüber der Vorwoche um 5 % auf 7,2 Mrd. Kubikmeter steigen, bleiben damit aber deutlich unter dem bisherigen Jahreshoch von 8,2 Mrd. Kubikmetern. Chinas Importe sollen um 2 % auf 2,1 Mrd. Kubikmeter zulegen. China ist aufgrund langfristiger, teilweise an den Henry Hub gekoppelter Lieferverträge jedoch weniger stark auf den Spotmarkt angewiesen und könnte in den kommenden Monaten zusätzliche Mengen aus dem russischen Projekt Yamal LNG aufnehmen.
Deutlicher steigt die Nachfrage in Japan und Südkorea. Japans LNG-Importe dürften um 7 % auf 1,5 Mrd. Kubikmeter zulegen, während für Südkorea ein Anstieg um 19 % auf rund 1,4 Mrd. Kubikmeter erwartet wird. Indiens Importe sollen dagegen um 13 % auf 0,7 Mrd. Kubikmeter zurückgehen. Damit nimmt die asiatische Nachfrage insgesamt zu, ohne bislang das Jahreshoch zu erreichen.
Für den weiteren Preisverlauf bleibt insbesondere das Winterwetter entscheidend. Ein kalter Winter könnte den Wettbewerb zwischen Europa und Asien um verfügbare LNG-Mengen deutlich verschärfen. Zusätzlich beeinflussen Wind-, Kernkraft- und Wasserkrafterzeugung sowie die industrielle Gasnachfrage den Bedarf. Weitere Risiken bestehen durch ungeplante Ausfälle von LNG-Anlagen, anhaltende Einschränkungen bei Exporten aus Katar sowie mögliche Angriffe auf europäische Energieinfrastruktur.
Kurzer Ausblick
Kurzfristig dürfte der LNG-Markt zwischen ausreichender physischer Versorgung und erhöhter Nervosität bleiben. Für Europa sind aktuell genügend Mengen verfügbar, sodass eine unmittelbare Versorgungsknappheit nicht im Vordergrund steht. Gleichzeitig sorgen die niedrigen Speicherstände, das seit Monaten stagnierende globale LNG-Angebot und die wieder steigende asiatische Nachfrage für eine erhöhte Wetter- und Preisabhängigkeit.
Entscheidend wird daher der Temperaturverlauf im Winter. Bei mildem Wetter dürfte Europa seine Versorgungslage beherrschen können. Eine ausgeprägte Kälteperiode könnte dagegen den Wettbewerb mit Asien deutlich verschärfen und die ohnehin hohe Volatilität weiter erhöhen. Auch geopolitisch bleibt Europa aufgrund seiner stärkeren Abhängigkeit von global verfügbaren LNG-Mengen verwundbar.