Erdgas und LNG Analyse
US-LNG bleibt zentrale Stütze für Europas Versorgung
Die europäische LNG-Versorgung bleibt angespannt. Niedrigere LNG-Flüsse, Ausfälle im Nahen Osten und schwache Speicherstände erhöhen die Bedeutung zusätzlicher US-Lieferungen.
Aktuelle LNG-Marktsituation
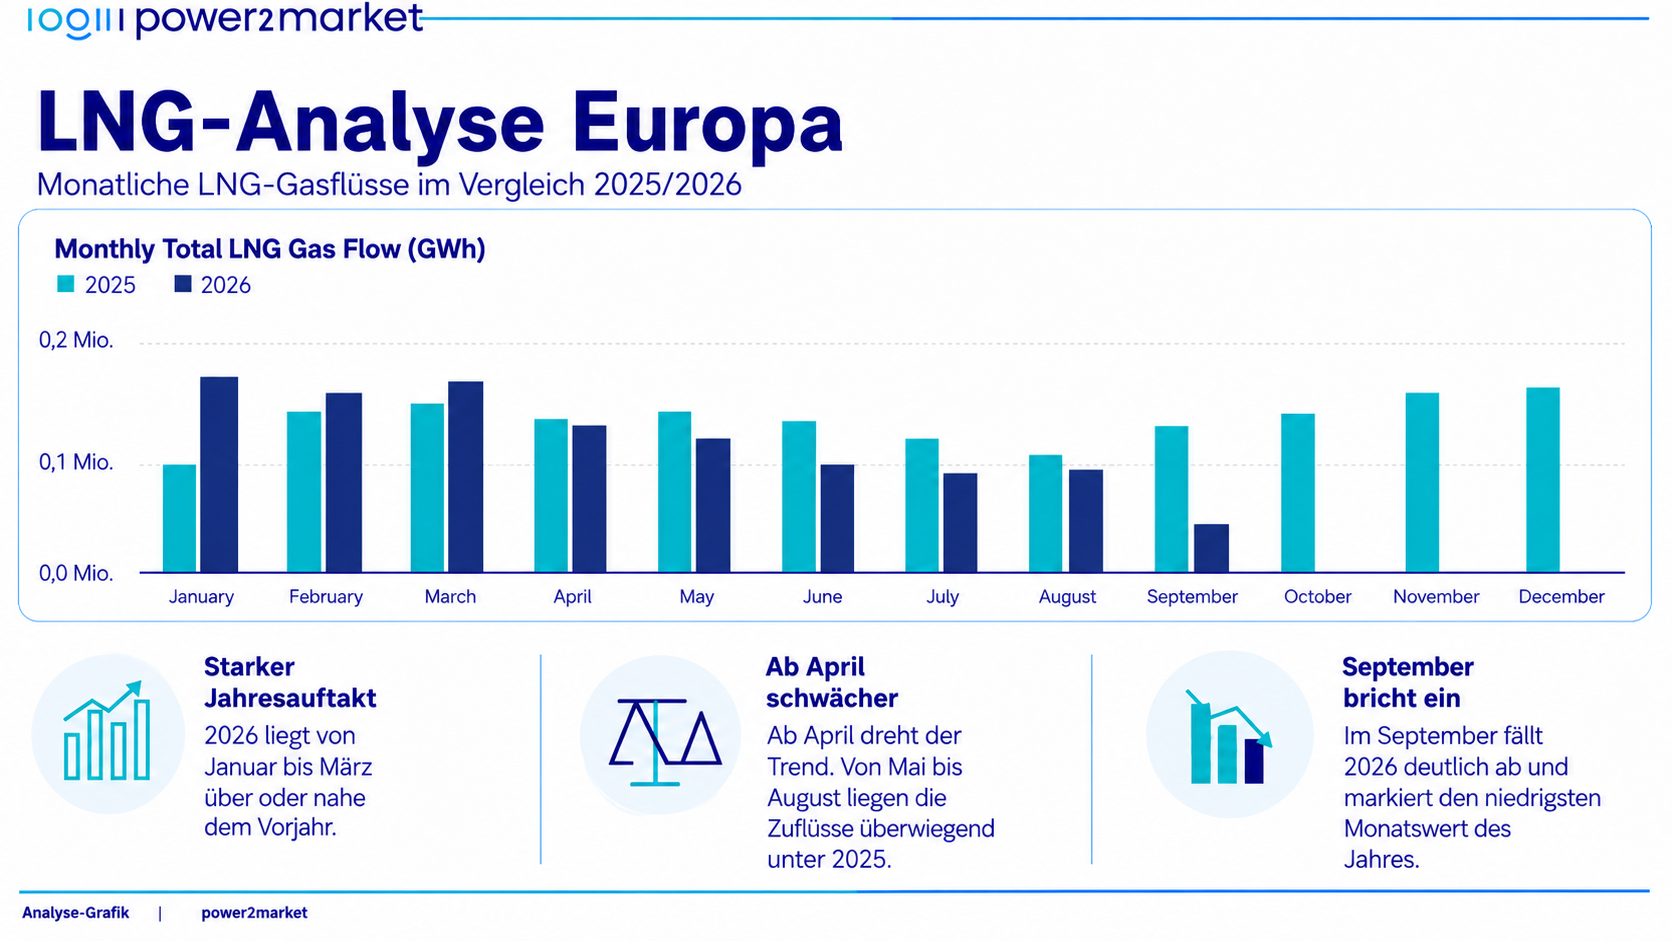
Die europäischen LNG-Flüsse liegen deutlich unter den Winterhochs von mehr als 5.000 GWh. Nach einem Rückgang bis auf etwa 2.500 bis 3.000 GWh im Sommer erholten sie sich zuletzt auf rund 3.500 bis 4.000 GWh, bleiben aber klar unter dem Niveau des vergangenen Winters.
Gleichzeitig steigt die Abhängigkeit von US-LNG. Seit Ende Februar kamen 61 % der LNG-Importe Europas einschließlich Großbritanniens und der Türkei aus den USA. Die Blockade der Straße von Hormus sowie die eingeschränkte Produktion in Katar begrenzen das globale LNG-Angebot und verschärfen den Wettbewerb mit Asien.
Der TTF liegt aktuell bei 57,93 EUR/MWh und damit 1,17 % unter dem vorherigen Schlussniveau. Die Preisberuhigung ändert jedoch wenig an der angespannten fundamentalen Lage.
Einflussfaktoren
Die EU-Speicher sind mit rund 69 % deutlich schwächer gefüllt als im Vorjahr, Deutschland liegt bei 56 %. Gleichzeitig sind die Einspeicherungen im September hoch. Reduzierte norwegische Flüsse und der Ausfall am Troll-Feld erhöhen kurzfristig die Bedeutung von LNG.
Mildes, windiges und niederschlagsreiches Wetter könnte den Gasverbrauch und damit den Beschaffungsdruck dämpfen.
Kurzer Ausblick
Der Markt bleibt anfällig für Preisspitzen. Niedrige Speicherstände, begrenzte LNG-Verfügbarkeit und reduzierte Pipelineflüsse stützen die Preise, während hohe Einspeicherraten und mildes Wetter entlasten. US-LNG bleibt damit zentral für die europäische Versorgung.