Erdgas und LNG Analyse
Milde Wetterprognosen in Asien und verbesserte Speicheraussichten entlasten den Markt trotz geopolitischer Risiken
Aktuelle LNG-Marktsituation
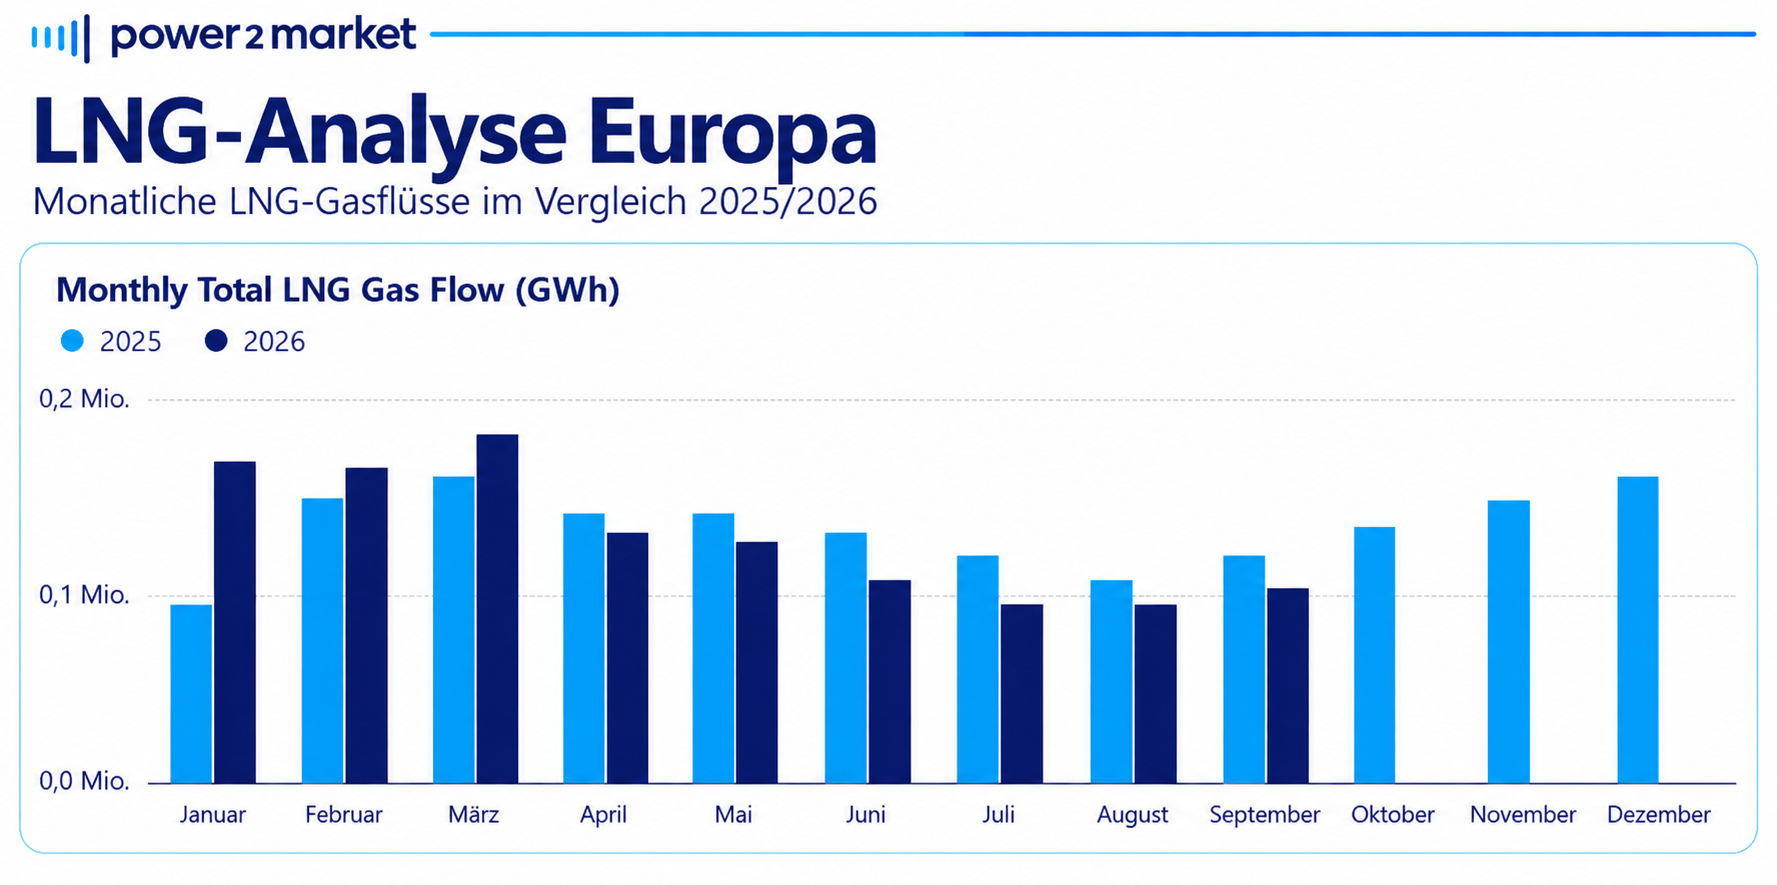
Die europäische LNG-Versorgung zeigt erste Entspannungssignale, obwohl das globale Angebot weiterhin eingeschränkt bleibt. Nach Einschätzung von Kpler könnte das weltweite LNG-Angebot im kommenden Winter aufgrund von Lieferausfällen im Nahen Osten und dem EU-Importverbot für russisches LNG um 1,5 % zurückgehen. Dennoch haben sich die Aussichten für die europäische Gasversorgung verbessert. Die europäischen Gasspeicher sind aktuell zu rund 74 % gefüllt und könnten bei mildem Wetter zum Winterbeginn einen Füllstand von 81 bis 82 % erreichen.
Am europäischen Gasmarkt setzte nach den jüngsten Preisanstiegen eine Korrektur ein. Der TTF-Spotpreis fiel um 2,5 % auf 85,73 EUR/MWh. Der Jahreskontrakt Cal 27 notierte mit 69,39 EUR/MWh ebenfalls leicht schwächer. Die Preisentwicklung deutet auf eine kurzfristige Entspannung hin, während geopolitische Risiken weiterhin für eine erhöhte Volatilität sorgen.
Einflussfaktoren
Ein wichtiger Entlastungsfaktor für Europas LNG-Beschaffung ist die erwartete schwächere Nachfrage in Asien. Wettermodelle prognostizieren einen überwiegend milden Winter in Japan, Südkorea und Teilen Chinas. Eine entsprechend geringere LNG-Nachfrage könnte zusätzliche Liefermengen für Europa verfügbar machen und den internationalen Wettbewerb um LNG-Ladungen abschwächen.
Gleichzeitig beginnt die saisonale Gasnachfrage deutlich anzusteigen. Insbesondere die kommenden 60 Tage und der traditionell schwer prognostizierbare November bleiben entscheidend für die europäische Versorgungsbilanz. Trotz historisch niedriger Speicherstände wird die Versorgungslage mittlerweile weniger kritisch eingeschätzt als noch vor einigen Monaten. Analysten halten zum Winterende Speicherstände zwischen 22 und 30 % für möglich.
Die jüngsten Gaspreisanstiege wurden zudem wesentlich durch geopolitische Unsicherheiten und spekulative Marktpositionierungen beeinflusst. Eine erneute Eskalation im Nahen Osten könnte die LNG-Verfügbarkeit kurzfristig zusätzlich einschränken und erneuten Preisdruck auslösen.
Kurzer Ausblick
Kurzfristig überwiegen am europäischen LNG-Markt die Entspannungssignale. Eine schwächere asiatische Nachfrage und verbesserte europäische Speicheraussichten könnten den Beschaffungsdruck begrenzen. Auf Basis der aktuellen Fundamentaldaten erscheint ein nachhaltiger Anstieg des TTF-Gaspreises über 100 EUR/MWh im Oktober und November zunächst weniger wahrscheinlich. Die Kombination aus einem strengen Winter, steigender asiatischer LNG-Nachfrage und weiteren geopolitischen Lieferausfällen bleibt jedoch das zentrale Aufwärtsrisiko für die europäischen Gaspreise.