Erdgas und LNG Analyse
Aktuelle LNG-Marktsituation
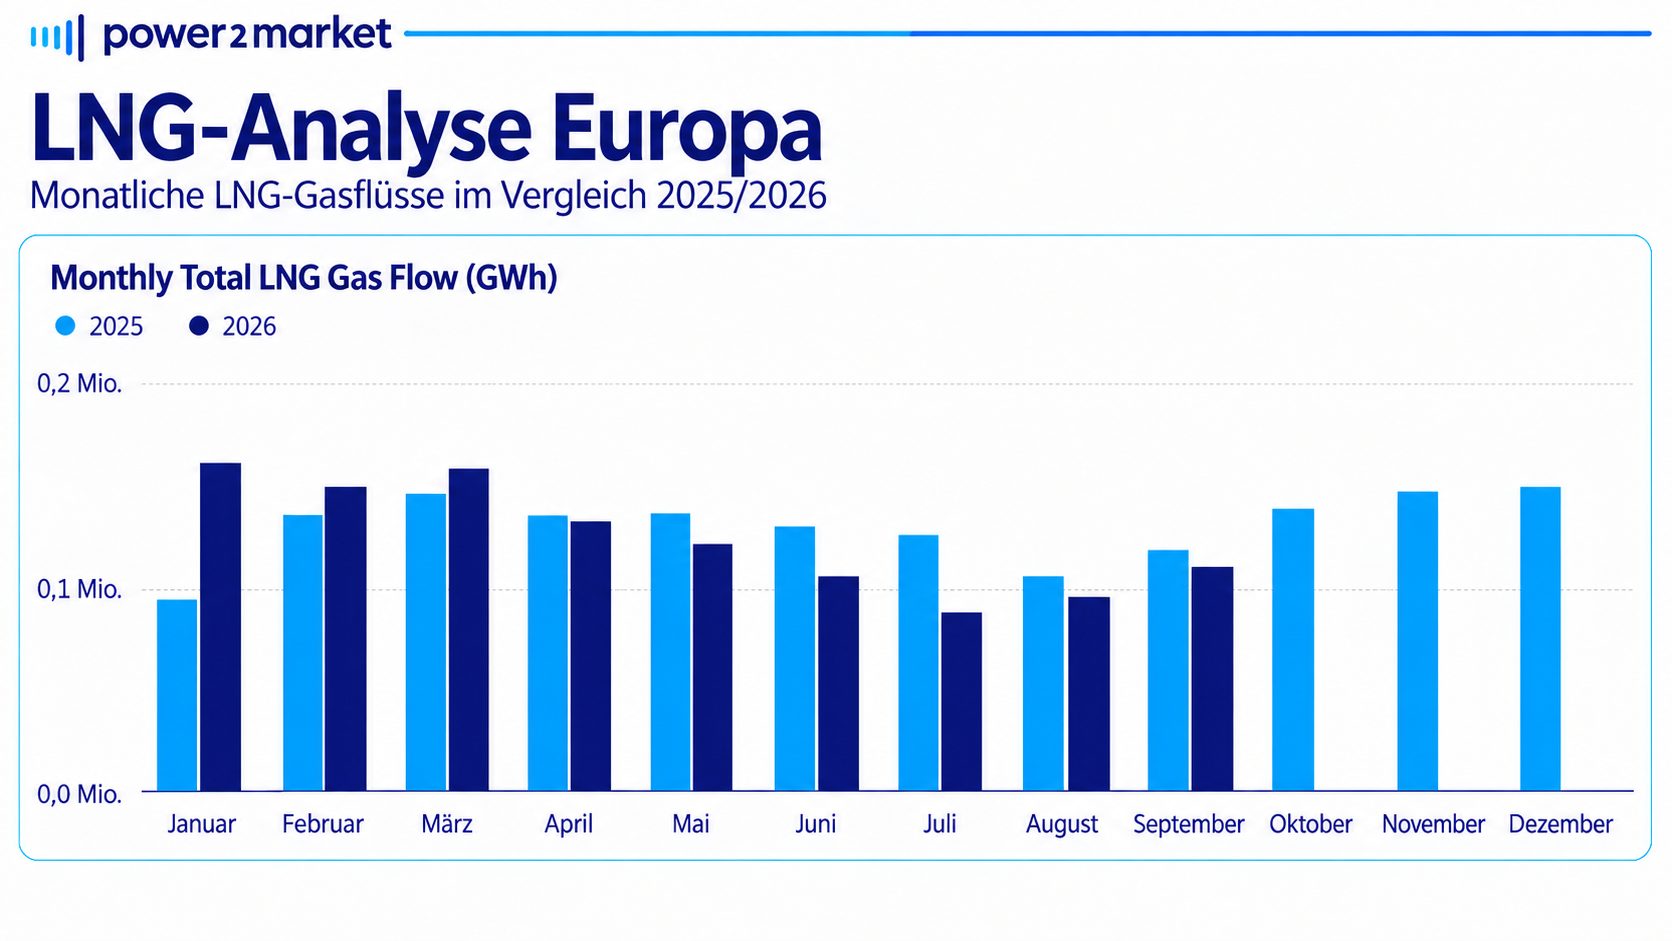
Die europäischen LNG-Importe liegen im Oktober vorläufig bei 5,29 Mio. t beziehungsweise 7,2 Mrd. m³ und damit rund 30 % unter dem Viermonatshoch im September des gleichen Zeitraums. Die Schätzung kann sich im weiteren Monatsverlauf noch verändern. Laut norwegischen Daten sanken die Pipelineflüsse nach Europa und Großbritannien auf 327,5 Mio. m³ pro Tag. Das knappere kurzfristige Angebot unterstützt die Gaspreise: Der TTF Cal 27 notiert gestern bei 63,36 EUR/MWh und damit unter dem Vortagesschluss von 64,16 EUR/MWh. Nach einem Tageshoch von 64,74 EUR/MWh zeigt sich eine kurzfristige Korrektur innerhalb des übergeordneten Aufwärtstrends. Ein nachhaltiger Anstieg über 64,74 EUR/MWh könnte die Aufwärtsbewegung fortsetzen, während ein Rückgang unter 63,20 EUR/MWh das kurzfristige Korrekturrisiko erhöhen würde.
Einflussfaktoren
Die Risiken für LNG-Transporte durch die Straße von Hormus bleiben hoch. Nach einem erneuten Angriff auf einen LNG-Tanker besteht weiterhin Unsicherheit über die katarischen Ausfuhrmengen. Gleichzeitig erhöht sich die Konkurrenz mit Asien. Der JKM-Frontmonat stieg auf 25,88 USD/MMBtu beziehungsweise 79 EUR/MWh. Chinas LNG-Importe sollen gegenüber der Vorwoche um 27 % auf rund 1,1 Mio. t steigen, während die gesamten asiatischen Importe leicht auf rund 5 Mio. t zurückgehen dürften. Zusätzlich könnten hurrikanbedingte Einschränkungen der US-LNG-Exporte das globale Angebot belasten.
Kurzer Ausblick
Kurzfristig bleibt das LNG- und Gasmarktumfeld aufwärtsgerichtet. Der Markt verfügt aktuell zwar über ausreichende Mengen, sinkende europäische LNG-Zuflüsse, niedrigere Pipelineflüsse und geopolitische Risiken begrenzen jedoch den Spielraum. Der TTF Cal 27 bei 64,06 EUR/MWh befindet sich nahe seiner oberen technischen Widerstandszone. Damit bleiben insbesondere längerfristige Positionen angesichts der hohen geopolitischen und globalen LNG-Risiken mit erhöhter Unsicherheit verbunden.